
Tnaqqis fit‑taxxi
Tnaqqis fit‑taxxi: ekonomija li taħdem għalik
Għal snin twal, it‑tkabbir ekonomiku tkejjel prinċipalment bin‑numri: aktar produzzjoni, aktar nies jaħdmu u ekonomija akbar. Dan il‑mudell tat‑tkabbir, iżda, mhux dejjem qed iwassal għal ħajja aħjar. Bosta familji qed iħossu pressjoni akbar, iż‑żgħażagħ qed jiffaċċjaw futur inċert, u l‑pensjonanti qed jaraw il‑valur tad‑dħul tagħhom jintilef minħabba l‑għoli tal‑ħajja.
Aħna nemmnu li l‑ekonomija mhijiex skop fiha nnifisha, iżda mezz biex tittejjeb il‑ħajja tan‑nies. Għalhekk qed nagħżlu li nimxu lil hinn minn mudell ibbażat fuq tkabbir fil‑kwantità u fuq xogħol ta’ valur baxx, u mmorru lejn ekonomija ta’ kwalità – ekonomija li tipprovdi pagi aħjar, stabbiltà akbar u serħan il‑moħħ lill‑familji.
Gvern ġdid Nazzjonalista jagħmel bidla serja: sistema tat‑taxxa li tkun ġusta, li tirrispetta xogħol il‑ħaddiema u li ma tikkastigax lil min qed jagħmel minn kollox biex jgħix aħjar.
Pjan ta' Azzjoni
Aktar flus f’butek, Gvern li jgħinek u mhux li jeħodlok flusek
Il‑ħaddiema u l‑familji Maltin qed iħossu piż doppju li qed ikompli jikber sena wara l‑oħra: l‑għoli tal‑ħajja qed jagħfas filwaqt li l‑pagi reali ma żammewx il‑pass maż‑żidiet fl‑ispejjeż. U minflok is‑sistema tat‑taxxa tipproteġi lill‑ħaddiema, qed tagħmel bil‑maqlub.
Meta l‑paga tiżdied biss biex tlaħħaq mal‑prezzijiet, jiġifieri biex familja tkun tista’ tħallas mal‑ħtiġijiet essenzjali, din tispiċċa tħallas aktar taxxa, għax it‑tax bands ma jkunux aġġornati biex jirriflettu l‑għoli tal‑ħajja. Dan ifisser li l‑familji qed iħallsu aktar taxxa bla ma jkunu verament f’pożizzjoni aħjar.
Din tissejjaħ “fiscal drag”: taxxa moħbija li fl‑aħħar tliet leġiżlaturi ta’ Gvern Laburista kibret b’mod sostanzjali, u li qed tolqot l‑aktar lill‑klassi medja, il‑ġenituri, il‑pensjonanti u lil dawk li qed jippruvaw javvanzaw fil‑karriera tagħhom.
Din mhijiex biss kwistjoni teknika jew fiskali. Hi kwistjoni ta’ ġustizzja. Ix‑xogħol għandu jħallas, u l‑Gvern m’għandux jieħu lura nkiss inkiss dak li l‑ħaddiem ikun qala’ biss biex ilaħħaq mal‑għoli tal‑ħajja.
Gvern ġdid Nazzjonalista mmexxi minn Alex Borg inaqqas l‑income tax għal kulħadd. Familji akbar igawdu minn aktar tnaqqis. Jiżgura wkoll li, bħala minimu, kull persuna – inkluż il‑pensjonanti u s‑self‑employed – tgawdi minn €1,200 fis‑sena.
Din hija riforma li tindirizza l‑għoli tal‑ħajja, issewwi l‑inġustizzji fis‑sistema attwali tat‑taxxa, u terġa’ tpoġġi lill‑ħaddiem u lill‑familja fiċ‑ċentru tal‑politika ekonomika.
Riforma strutturali għal tassazzjoni personali aktar ġusta bi tnaqqis fl‑income tax
01. Tnaqqis fl‑income tax biex jibqagħlek aktar flus fil‑but
Ikklikja hawn biex tuża l-Calculator tar-Rata Personali tat-Taxxa u tikkalkula kemm se tiffranka taxxa bil-proposta tal-Partit Nazzjonalista.
02. Tnaqqis fit‑taxxi għal kulħadd
03. Tnaqqis akbar fit‑taxxi għall‑familji li qed irabbu tliet ulied jew iżjed
04. Aġġustament annwali fit‑tax bands skont il‑COLA
05. Rebate Komplementari: Garanzija annwali ta’ €1,200 fis‑sena
Rata massima tal‑Income Tax għan-Negozji
06. Rata massima tat‑taxxa: lejn sistema aktar kompetittiva
Għal snin twal, il‑kompetittività ta’ Malta kienet mibnija fuq sistema tat‑taxxa li tippremja x‑xogħol, l‑investiment u l‑intrapriża. Il‑Partit Nazzjonalista naqqas b’mod konsistenti l‑piż tat‑taxxa, inkluż ir‑riforma storika li naqqset ir‑rata massima minn 65% għal 35%, u li għenet biex timmodernizza l‑ekonomija u tiftaħ opportunitajiet ġodda. Illum, hekk kif pajjiżi oħrajn tal‑UE qed jaġġornaw is‑sistemi tat‑taxxa tagħhom, hu leġittimu li nistaqsu jekk ir‑rata ta’ 35% għadhiex taqbel mal‑ħtiġijiet ta’ ekonomija dinamika u miftuħa. Mingħajr ma nbiddlu l‑istruttura fundamentali tas‑sistema, inkluż il‑mekkaniżmu tal‑full imputation, u filwaqt li nikkonsultaw lill‑partijiet ikkonċernati, nesploraw il‑possibbiltà ta’ rata aktar baxxa li ssaħħaħ il‑kompetittività b’mod li tiżgura l‑ġustizzja s‑sostenibbiltà.
Rata massima tal‑Income Tax għan-Negozji
Rata massima tal‑Income Tax għan-Negozji
06. Rata massima tat‑taxxa: lejn sistema aktar kompetittiva
Għal snin twal, il‑kompetittività ta’ Malta kienet mibnija fuq sistema tat‑taxxa li tippremja x‑xogħol, l‑investiment u l‑intrapriża. Il‑Partit Nazzjonalista naqqas b’mod konsistenti l‑piż tat‑taxxa, inkluż ir‑riforma storika li naqqset ir‑rata massima minn 65% għal 35%, u li għenet biex timmodernizza l‑ekonomija u tiftaħ opportunitajiet ġodda. Illum, hekk kif pajjiżi oħrajn tal‑UE qed jaġġornaw is‑sistemi tat‑taxxa tagħhom, hu leġittimu li nistaqsu jekk ir‑rata ta’ 35% għadhiex taqbel mal‑ħtiġijiet ta’ ekonomija dinamika u miftuħa. Mingħajr ma nbiddlu l‑istruttura fundamentali tas‑sistema, inkluż il‑mekkaniżmu tal‑full imputation, u filwaqt li nikkonsultaw lill‑partijiet ikkonċernati, nesploraw il‑possibbiltà ta’ rata aktar baxxa li ssaħħaħ il‑kompetittività b’mod li tiżgura l‑ġustizzja s‑sostenibbiltà.
L‑ebda taxxa liż‑żgħażagħ għal ħames snin
L‑ebda taxxa liż‑żgħażagħ għal ħames snin
07. Ħames snin bla taxxa liż‑żgħażagħ biex jibnu l‑futur tagħhom
Gvern ġdid Nazzjonalista jagħti eżenzjoni sħiħa mit‑taxxa fuq id‑dħul għal ħames snin wara xulxin, fuq dħul sa massimu ta’ €50,000 fis‑sena, liż‑żgħażagħ Maltin li jkun ilhom residenti f’Malta għal imqar 10 snin fl‑aħħar 15‑il sena u li jidħlu fid‑dinja tax‑xogħol.
08. Iż‑żgħażagħ jagħżlu huma meta jibdew igawdu l‑benefiċċju
Il‑ħames snin jistgħu jibdew fi kwalunkwe mument fl‑ewwel għaxar snin tal‑ħajja tax‑xogħol. Għalhekk iż‑żgħażagħ jistgħu jużaw il‑benefiċċju meta verament ikollhom bżonnu: meta jkunu qed ifaddlu biex iħallsu d‑depożitu fuq l‑ewwel dar tagħhom, jibnu karriera, jibdew familja jew jiddeċiedu jekk jibqgħux Malta.
09. Il‑benefiċċju japplika għall‑impjegati u s‑self‑employed
Il‑benefiċċju ta’ ħames snin bla taxxa japplika kemm għall‑persuni li jaqilgħu dħul minn impjieg kif ukoll għaż‑żgħażagħ li jaħdmu għal rashom (is‑self‑employed).
Riforma fil‑bolla fuq it‑trasferimenti tal‑wirt, negozji tal‑familja u donazzjonijiet
Riforma fil‑bolla fuq it‑trasferimenti tal‑wirt, negozji tal‑familja u donazzjonijiet
10. L‑ebda taxxa mal‑wirt – trasferiment tal‑proprjetà immobbli
Inneħħu għalkollox u bla limitu l‑ħlas tal‑bolla (stamp duty) fuq kull trasferiment ta’ proprjetà immobbli li jgħaddi b’titolu ta’ wirt. Din l‑eżenzjoni se tapplika għall‑eredi kollha u fuq kull tip ta’ propjetà, irrispettivament mill‑valur tagħha jew jekk kinitx ir‑residenza ewlenija jew le. B’dan it‑tnaqqis, qed niżguraw li l‑assi li persuna tkun akkumulat tul ħajjitha jgħaddu għand il‑werrieta mingħajr ma l‑Istat jieħu persentaġġ mill‑valur tal‑propjetà f’mument ta’ telfa.
Biex nissalvagwardjaw l‑integrità tas‑sistema fiskali, kull dikjarazzjoni causa mortis li tinvolvi propjetà immobbli b’valur dikjarat ta’ aktar minn €500,000 trid tkun akkumpanjata minn stima indipendenti maħruġa minn perit irreġistrat. Dan ir‑rekwiżit ma jolqotx l‑eżenzjoni mill‑bolla – il‑werrieta xorta jirċievu l‑proprjetà mingħajr ħlas – iżda jiżgura li l‑valur dikjarat ikun jirrifletti b’mod ġenwin il‑valur tas‑suq waqt it‑trasferiment, fl‑interess tat‑trasparenza u l‑kontabbiltà pubblika.
11. Inneħħu t-taxxa tas-suċċessjoni fuq wirt ta’ negozju tal-familja
Gvern ġdid Nazzjonalista jneħħi għalkollox it‑taxxa u l‑bolla fuq it‑trasferimenti tan‑negozji li jgħaddu b’titolu ta’ wirt, kemm jekk it‑trasferiment ikun jinvolvi ishma f’kumpaniji kif ukoll jekk jinvolvi proprjetà immobbli użata għall‑kummerċ. Biex jiġi żgurat li din il‑miżura tilħaq l‑għan tagħha, jiġifieri l‑kontinwità tan‑negozji ġenwini tal‑familja Maltija, l‑eżenzjoni se tapplika meta l‑ishma jew il‑proprjetà kummerċjali kkonċernata tkun ilha tintuża għal attività kummerċjali tal‑familja għal mhux inqas minn tliet snin qabel il‑mewt tas‑sid.
L‑eżenzjoni tibqa’ bil‑kundizzjoni li titkompla l‑attività kummerċjali għal perjodu ta’ ħames snin mid‑data tal‑wirt, sakemm ma jkunx hemm raġunijiet validi li jiġġustifikaw il‑waqfien tan‑negozju.
12. Inneħħu t-taxxa fuq id-donazzjoni tal-propjetà immobbli
Inneħħu għalkollox it‑taxxa u l‑bolla fuq trasferiment tal‑proprjetà immobbli mingħand il‑ġenituri lill‑ulied jew ulied uliedhom b’titolu ta’ donazzjoni. Din l‑eżenzjoni tapplika fuq kull tip ta’ proprjetà immobbli. B’din il‑miżura qed niżguraw li l‑ġenituri li jixtiequ jgħaddu proprjetà immobbli lil uliedhom jew lil ulied uliedhom tul ħajjithom ikunu jistgħu jagħmlu dan mingħajr ma l‑Istat jieħu persentaġġ mill‑valur ta’ dik il‑propjetà.
Tnaqqis fit‑taxxi għal min irid isir sid ta’ daru
Tnaqqis fit‑taxxi għal min irid isir sid ta’ daru
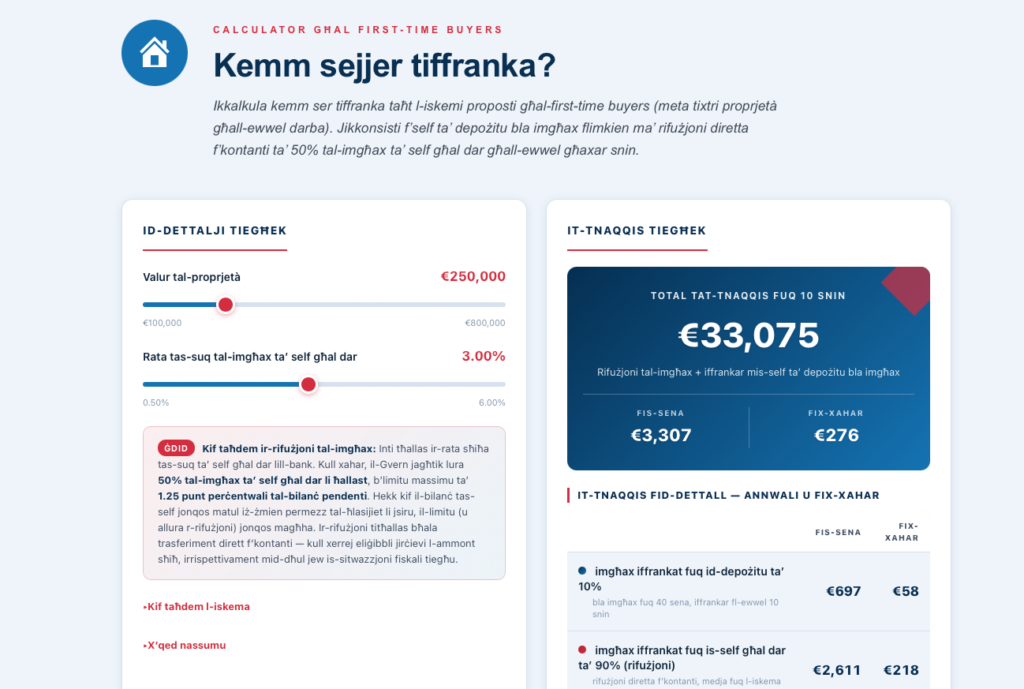
Kemm sejjer tiffranka?
CALCULATOR GĦAL FIRST-TIME BUYERS »
13. Eżenzjoni fuq il‑bolla
lill‑first‑time buyers sa €350,000 Inwessgħu l‑eżenzjoni fuq il‑bolla lill‑first‑time buyers sa €350,000 biex aktar koppji żgħażagħ ikunu jistgħu jsiru sidien ta’ darhom u jibdew ħajja b’aktar stabbiltà u b’inqas piż fiskali.
14. Aktar nies igawdu mil-iskema tal-first-time buyers
Il‑prezzijiet tal‑proprjetà qed jagħmluha diffiċli għall‑persuni li għaddew minn separazzjoni, divorzju jew annullament jibdew ħajja ġdida bħala sidien ta’ darhom. Għalhekk, f’dawn il‑każijiet nestendu l‑eżenzjoni fuq il‑bolla fuq l‑ewwel €350,000 tal‑proprjetà mixtrija minn kull parti, biex ikunu jistgħu jibdew mill‑ġdid b’aktar sigurtà u stabbiltà.
15. Boll imnaqqas għall‑pensjonanti li jibdlu darhom
Il‑pensjonanti li biex iċekknu l‑post fejn jgħixu jew itejbu l‑aċċessibbiltà jagħżlu li jbigħu r‑residenza tagħhom u jixtru post iżgħar jew aktar aċċessibbli, igawdu minn eżenzjoni fuq il‑bolla fuq l‑ewwel €350,000 tal‑prezz tad‑dar residenzjali tagħhom, bl‑istess kundizzjonijiet tal‑first‑time buyers.
Ekonomija li taħdem għalik
Ekonomija li taħdem għalik
16. Tneħħija tat‑taxxa fuq iż‑żieda għall‑għoli tal‑ħajja
Nagħmlu ż‑żieda għall‑għoli tal‑ħajja (COLA) verament effettiva billi neliminaw it‑taxxa minn fuqha. Kull sena, il‑faxex tat‑taxxa jiżdiedu bl‑istess ammont tal‑COLA biex il‑ħaddiema ma jidħlux f’faxxa ogħla sempliċiment għax id‑dħul tagħhom ikun mexa mal‑għoli tal‑ħajja. Din hija miżura ta’ ġustizzja soċjali bażika li tipproteġi l‑purchasing power u tgħin l‑aktar lil dawk bi dħul baxx u medju.
17. Tneħħija tat‑taxxa fuq l‑overtime u l‑part‑time fuq l‑ewwel €10,000
Neżentaw mit‑taxxa l‑ewwel €10,000 ta’ dħul mill‑overtime u mill‑part‑time, biex ix‑xogħol addizzjonali verament ikun ifisser aktar flus fil‑but. Din il‑miżura tappoġġa lill‑ħaddiema li jridu jaħdmu aktar biex itejbu d‑dħul tagħhom, mingħajr ma jiġu kkastigati bit‑taxxa, u fl‑istess ħin tgħin lin‑negozji jilħqu l‑bżonnijiet tagħhom b’forza tax‑xogħol aktar flessibbli.
18. Eżenzjoni mit‑taxxa għall‑familji
li jilqgħu studenti barranin Neżentaw mit‑taxxa d‑dħul tal‑familji li jilqgħu studenti barranin f’darhom. Jekk wieħed mill‑ġenituri jieqaf jaħdem biex jieħu ħsieb lit‑tfal filwaqt li jkollu dħul mill‑akkomodazzjoni ta’ studenti barranin, dak il‑ġenitur ikun intitolat għal kreditu fuq il‑bolol tas‑sigurtà soċjali għal perjodu sa tliet snin. B’dan il‑mod inkunu qed innaqqsu l‑impatt fuq il‑kontribuzzjonijiet tas‑sigurtà soċjali meta wieħed jieqaf jaħdem biex jieħu ħsieb lill‑familja.